Criticaron el artículo 139 de la Ley Impositiva, que aseguran implica un incremento adicional del 25% en el Inmobiliario Rural.
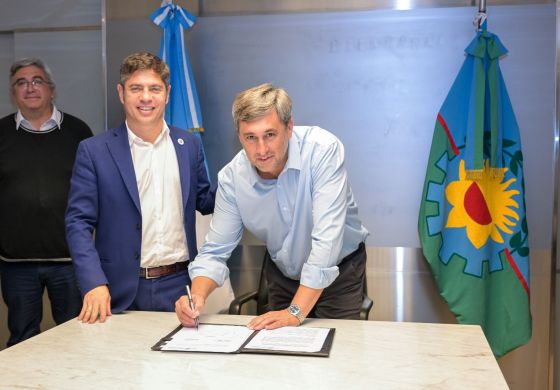
La Legislatura bonaerense debatirá estas semanas el Presupuesto 2026 de Axel Kicillof, pero también la Ley Fiscal Impositiva, que es la que define el esquema de aumentos en los tributos para el año que viene. Desde CARBAP pusieron el grito en el cielo por un artículo que, aseguran, implicaría un aumento del 25 por ciento.
A través de un comunicado, manifestaron su "enérgico rechazo" a la decisión del Gobierno de la Provincia de Buenos Aires de aplicar mediante el artículo 139 de la Ley Fiscal, un incremento adicional del 25 por ciento en el Impuesto Inmobiliario Rural, conocido como la “quinta cuota”, mediante la duplicación del valor de la cuarta cuota.
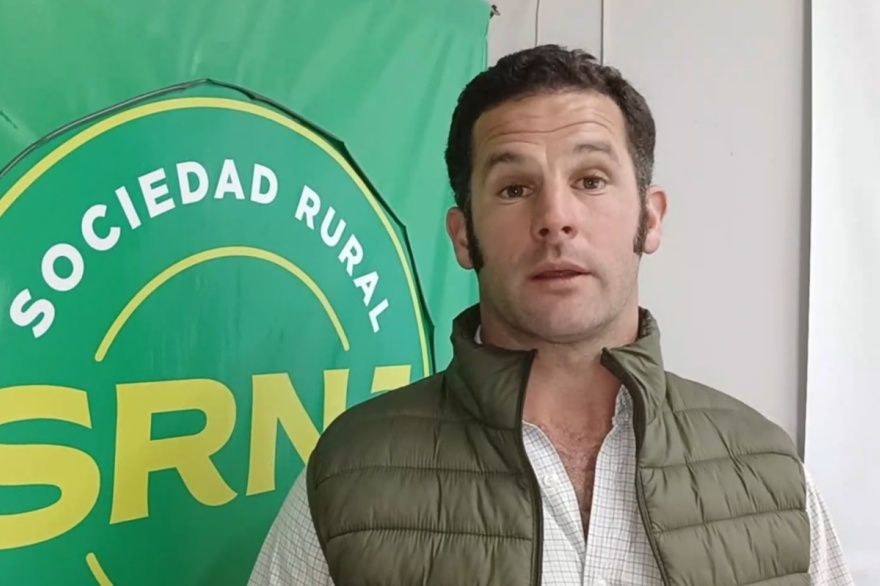
"Esta medida es ilegal e improcedente, al adoptarse sin la aprobación del Presupuesto 2025 ni de una nueva Ley Impositiva", aseguraron desde la entidad que dirige Ignacio Kovarsky.
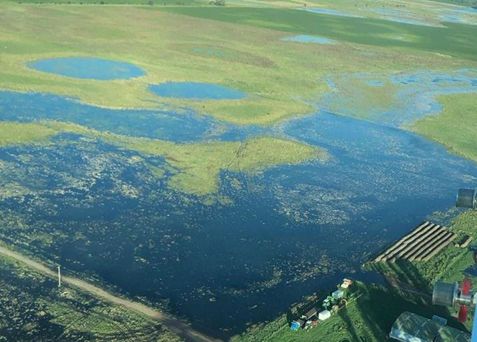
En esa línea, los ruralistas señalaron que "nunca es buen momento para aumentar los impuestos", sin embargo, la Provincia de Buenos Aires "ya lo hizo en 2024, aun cuando los productores veníamos de tres años de sequía y vuelve a hacerlo ahora, sin que el campo haya podido recuperarse, en medio de una de las peores crisis productivas de los últimos años, con millones de hectáreas que permanecen bajo el agua, caminos rurales y rutas intransitables, con miles de familias que luchan día a día contra las pérdidas, el desaliento y la incertidumbre".
"En lugar de solidarizarse y acompañar a quienes siguen trabajando pese a todo, el Estado decide poner más peso sobre sus espaldas, agravando la asfixia fiscal en plena emergencia", demandaron y solicitaron la "inmediata marcha atrás de esta medida" y convocaron a los legisladores bonaerenses a "defender la legalidad, la equidad y la racionalidad tributaria".
QUÉ DICE EL ARTÍCULO QUE CUESTIONA CARBAP
ARTÍCULO 139. Sustituyese el articulo 7o de la Ley 13.406 y modificatorias, por el siguiente:
"ARTÍCULO 7. Si el juez encontrara en forma el titulo ejecutivo, ordenará mandamiento de intimación de pago y embargo por el monto total consignado en el documento cartular y sus eventuales complementos, incluyendo capital e intereses legales liquidados a la fecha de emisión del titulo, con más el cincuenta por ciento (50%) sin decimales que se presupuesta para responder a intereses, costos y costas, y en el mismo auto citará de remate al deudor para que oponga excepciones en el término de cinco (5) días.
En el caso de los créditos tributarios provinciales el mandamiento de intimación de pago se librará al domicilio fiscal del art. 32 del Código Fiscal de esta Provincia que tiene el carácter de constituido para las notificaciones judiciales o al domicilio fiscal electrónico a elección de la actora.
Luego de intimado de pago, deberá constituir nuevo domicilio procesal conforme lo establece el art. 40 del Código Procesal Civil y Comercial, bajo apercibimiento de tenerlo por constituido en los estrados del juzgado conforme lo prescripto por el articulo 41 de dicho cuerpo legal, para todas las notificaciones posteriores sin excepciones.
La diligencia de intimación de pago es un trámite renunciable y cualquier presentación judicial por parte de los ejecutados, a partir de la providencia judicial a que se refieren los párrafos precedentes, implicará que se notifican de las cautelares dispuestas, de la ejecución en general y que quedan citados de remate, comenzando a correr el término legal para oponer excepciones. Si se embargaren bienes muebles se intimaré al ejecutado para que manifieste en el mismo término, si los bienes embargados reconocen prenda u otro gravamen, debiendo en este caso denunciar su monto, nombre y domicilio del acreedor, y juzgado interviniente".